0
Shares


किफायती आवासको अभाव, प्राकृतिक विपत्तिको जोखिम र महँगो घरखर्चले नेपाली परिवारको स्वास्थ्य, बालबालिकाको भविष्य र सामाजिक सुरक्षामाथि समेत असर पार्दै
काठमाडौं असाेज २७ गते । घर मानिसको आधारभूत आवश्यकता हो। सुरक्षित छानो, परिवारसँग बस्ने स्थिर वातावरण र भविष्यप्रतिको भरोसा हरेक नागरिकको अपेक्षा हुन्छ। तर नेपालमा ठूलो संख्याका परिवारका लागि घर अहिले सुरक्षाको आधार मात्र नभई आर्थिक तनावको प्रमुख कारणसमेत बन्दै गएको देखिएको छ। घरसम्बन्धी खर्च धान्न नसक्ने अवस्था, प्राकृतिक विपत्तिको जोखिम र किफायती आवासको अभावले नेपाली परिवारको दैनिकीदेखि भविष्यको योजनासम्म प्रभावित भइरहेको एक अन्तर्राष्ट्रिय अध्ययनले देखाएको छ।
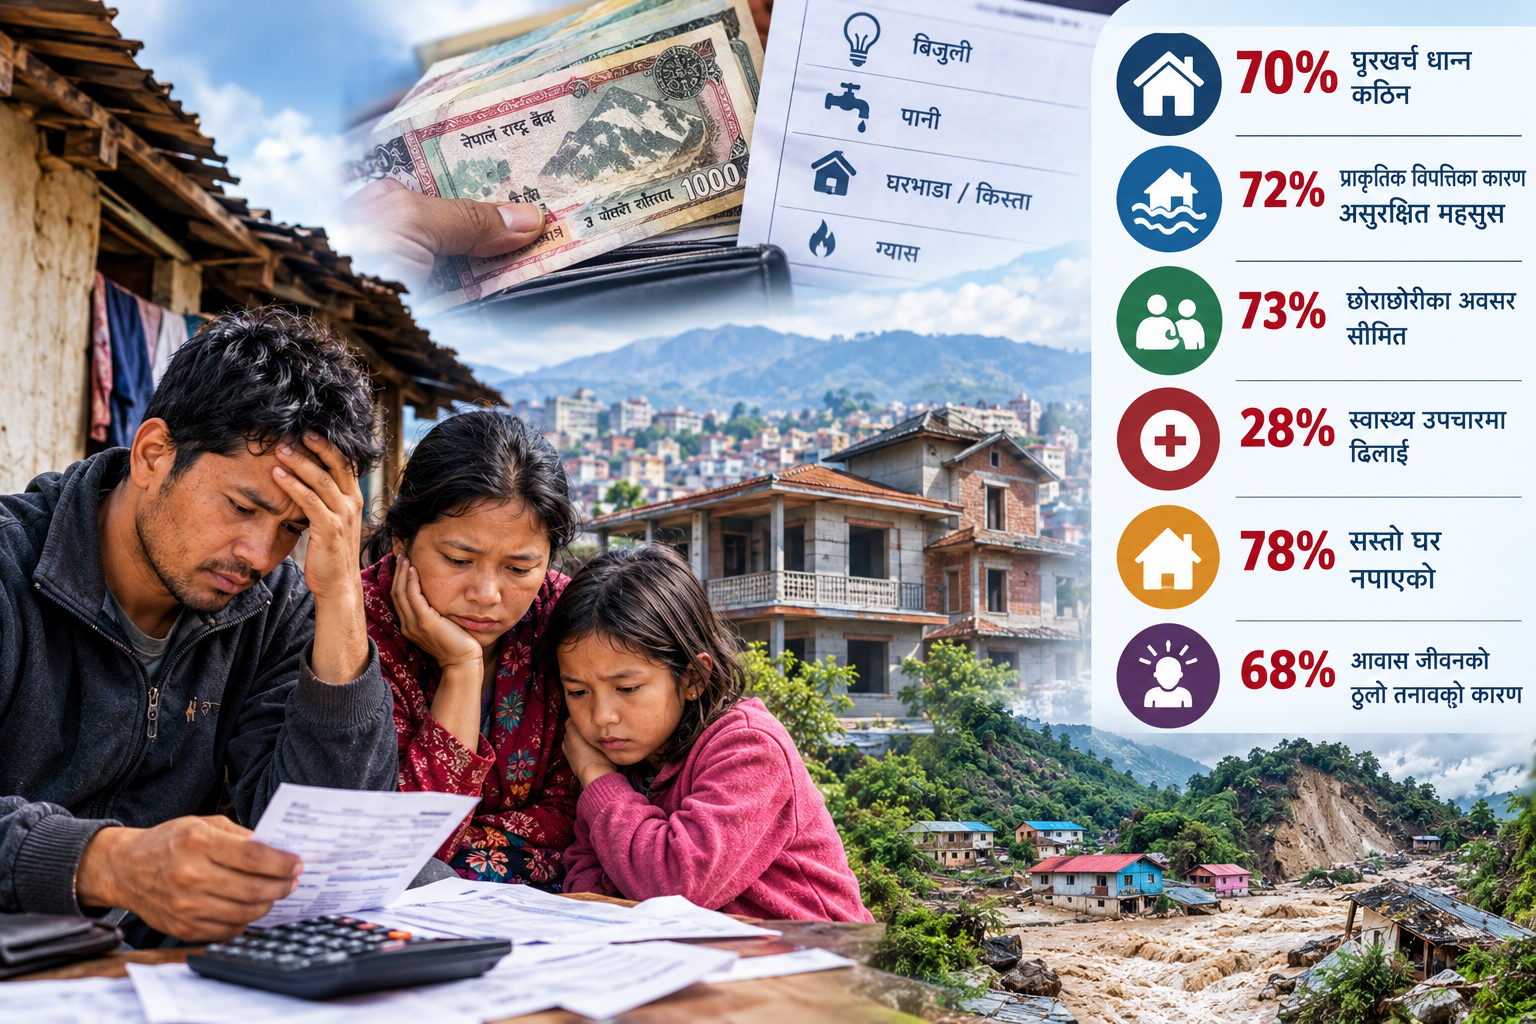
ह्याबिटाट फर ह्युमानिटीले नेपालसहित २२ देशमा गरेको सर्वेक्षणमा सहभागी नेपालीमध्ये ७० प्रतिशतले घरसम्बन्धी खर्च धान्न बारम्बार कठिनाइ हुने बताएका छन्। संस्थाको ‘होम एट ह्वाट कस्ट?’ नामक प्रतिवेदनमा सार्वजनिक तथ्यांकअनुसार यो अनुपात सर्वेक्षणमा सहभागी २२ देशको औसत ३४ प्रतिशतभन्दा दोब्बरभन्दा बढी हो। नेपालका एक हजारसहित २२ देशका ३० हजार ७५८ जनालाई समेटेर गरिएको अध्ययनले आवाससम्बन्धी आर्थिक दबाब नेपालमा गम्भीर चुनौतीका रूपमा रहेको संकेत गरेको छ।
यो तथ्यांकले घर हुनु र घरमा आर्थिक सुरक्षासहित बस्न सक्नु फरक विषय भएको देखाउँछ। घरको भाडा, किस्ता, मर्मतसम्भार, पानी, बिजुली तथा अन्य घरायसी आवश्यकतामा हुने खर्चले परिवारको आम्दानीको ठूलो हिस्सा ओगट्दा खाद्यान्न, स्वास्थ्य, शिक्षा र बचतमा खर्च गर्ने क्षमता कमजोर हुन सक्छ। अध्ययनले देखाएको समस्या पनि यही हो—धेरै नेपालीका लागि घरको खर्च व्यवस्थापन गर्नु नियमित आर्थिक चुनौती बनेको छ।
आवासीय खर्चको दबाब तत्कालको दैनिकीमा मात्र सीमित छैन। यसले परिवारको दीर्घकालीन योजना, बालबालिकाको अवसर र आकस्मिक संकट सामना गर्ने क्षमतामा समेत असर पारिरहेको प्रतिवेदनले देखाएको छ।
सर्वेक्षणमा सहभागी नेपालीमध्ये ७२ प्रतिशतले घरसम्बन्धी खर्चका कारण पारिवारिक योजना बनाउन कठिन भएको बताएका छन्। सन्तान भएका उत्तरदातामध्ये ७३ प्रतिशतले आवासको उच्च खर्चले आफ्ना छोराछोरीका अवसर सीमित भएको उल्लेख गरेका छन्।
परिवारले आम्दानीको ठूलो हिस्सा घरको खर्चमा छुट्याउनुपर्दा बालबालिकाको अतिरिक्त शिक्षा, सीप विकास, स्वास्थ्य सेवा र अन्य अवसरमा लगानी गर्ने क्षमता घट्न सक्छ। यद्यपि, यी असरको वास्तविक परिमाण निर्धारण गर्न थप विस्तृत तथ्यांक आवश्यक हुन्छ। सर्वेक्षणका निष्कर्षले भने आवासको आर्थिक भार परिवारको भविष्यसँग प्रत्यक्ष जोडिएको विषय भएको स्पष्ट संकेत गर्छन्।
घरखर्च धान्ने दबाबका कारण स्वास्थ्य उपचारमा समेत सम्झौता गर्नुपर्ने अवस्था देखिएको छ। प्रतिवेदनअनुसार २८ प्रतिशत नेपाली उत्तरदाताले घरसम्बन्धी खर्चको दबाबले स्वास्थ्य उपचारमा ढिलाइ गरेको बताएका छन्। विश्वव्यापी रूपमा यस्तो अनुभव सुनाउनेको औसत १३ प्रतिशत छ। यसले आवासीय खर्च र स्वास्थ्य सेवामा पहुँचबीचको सम्बन्धबारे नीतिगत ध्यान दिनुपर्ने आवश्यकता औँल्याउँछ।
नेपालमा आवासको समस्या आर्थिक क्षमतामा मात्र सीमित छैन। भूकम्प, बाढी र पहिरोजस्ता प्राकृतिक विपत्तिको जोखिमले पनि सुरक्षित घरको प्रश्नलाई जटिल बनाएको छ।
अध्ययनमा सहभागी नेपालीमध्ये ७२ प्रतिशतले ठूला प्राकृतिक घटनाका कारण आफ्नो घर वा बसोवास गर्ने स्थान सुरक्षित नभएको बताएका छन्। विश्वव्यापी रूपमा यस्तो धारणा राख्नेको अनुपात ३० प्रतिशत छ।
नेपालको भौगोलिक बनावट, बस्तीको अवस्थिति र विपत्को जोखिमलाई ध्यानमा राख्दा घर निर्माण गर्नु मात्रै पर्याप्त हुँदैन। घरको संरचनात्मक सुरक्षा, जग्गाको उपयुक्तता, आधारभूत पूर्वाधार र विपत् आउँदा सुरक्षित स्थानमा पुग्न सक्ने व्यवस्था पनि उत्तिकै महत्त्वपूर्ण हुन्छन्।
प्रतिवेदनमा उल्लेख गरिएअनुसार नेपालमा १२ लाखभन्दा बढी मानिससँग सुरक्षित जमिन वा आवास छैन भने करिब १३ लाख परिवार अनौपचारिक भूस्वामित्वको अवस्थामा छन्। यस्तो अवस्थाले आवासको स्थिरता, सम्पत्तिमाथिको अधिकार र सुरक्षित बसोवासको सुनिश्चितताबारे गम्भीर प्रश्न उठाउँछ।
जग्गाको स्वामित्व स्पष्ट नहुनु वा सुरक्षित आवासको पहुँच नहुनुले परिवारलाई दीर्घकालीन लगानी गर्न कठिन बनाउन सक्छ। यस्ता परिवार प्राकृतिक विपत्ति, विस्थापन र आर्थिक संकटबाट प्रभावित हुँदा पुनःस्थापना झन् जटिल हुन सक्ने जोखिम रहन्छ।
घरको मूल्य र आम्दानीबीचको असन्तुलनले आवासको पहुँचलाई थप कठिन बनाएको सर्वेक्षणले संकेत गरेको छ। नेपालका ७८ प्रतिशत उत्तरदाताले सस्तो मूल्यमा उपलब्ध हुने घर पर्याप्त नभएको बताएका छन्। त्यस्तै, ७४ प्रतिशतले पहिलोपटक घर खरिद गर्न चाहनेलाई सहयोग गर्न विद्यमान नीति पर्याप्त नरहेको धारणा राखेका छन्।
यी तथ्यांकले किफायती आवासको विषयलाई व्यक्तिगत बचत वा ऋणको समस्याका रूपमा मात्र हेर्न नमिल्ने देखाउँछन्। घरको मूल्य, आम्दानीको स्तर, जग्गाको उपलब्धता, निर्माण लागत, आवास कर्जाको सर्त र सरकारी सहुलियतबीचको सम्बन्धले नागरिकको आवासीय पहुँच निर्धारण गर्छ।
विशेषगरी नियमित आम्दानी नभएका, न्यून आय भएका र अनौपचारिक क्षेत्रमा काम गर्ने परिवारका लागि घर खरिद गर्नु वा सुरक्षित आवासमा दीर्घकालीन रूपमा बस्नु चुनौतीपूर्ण हुन सक्छ। यस्तो अवस्थामा सस्तो आवास निर्माण, व्यवस्थित भाडा आवास, सहुलियतपूर्ण कर्जा र लक्षित सरकारी सहयोगजस्ता विकल्पबारे प्रभावकारी नीतिगत बहस आवश्यक देखिन्छ।
तर सर्वेक्षणमा सहभागी ७४ प्रतिशतले नीति अपर्याप्त ठानेको तथ्यांकलाई सरकारी नीतिको वस्तुगत प्रभावकारिताको अन्तिम मापनका रूपमा लिन मिल्दैन। यसले उत्तरदाताको धारणा देखाउँछ। वास्तविक अवस्था बुझ्न विद्यमान कार्यक्रमको पहुँच, लाभग्राहीको संख्या, खर्च र उपलब्धिको छुट्टै मूल्यांकन आवश्यक हुन्छ।
घरसम्बन्धी आर्थिक अनिश्चितताले मानिसको मानसिक अवस्था र सामाजिक जीवनमा पनि दबाब सिर्जना गर्न सक्छ। सर्वेक्षणमा सहभागी नेपालीमध्ये ६८ प्रतिशतले आवासलाई आफ्नो जीवनमा तनावका ठूला स्रोतहरूमध्ये एक मानेका छन्। विश्वव्यापी औसत भने ३५ प्रतिशत छ।
यसैगरी, ७१ प्रतिशत नेपाली उत्तरदाताले आगामी वर्षमा आफू बसिरहेको स्थानबाट सर्न बाध्य हुनुपर्ने चिन्ता व्यक्त गरेका छन्। विश्वव्यापी रूपमा यस्तो चिन्ता राख्नेको अनुपात ३४ प्रतिशत रहेको प्रतिवेदनमा उल्लेख छ।
बसोवासको निरन्तरताबारे अनिश्चितता हुँदा परिवारले बालबालिकाको विद्यालय, रोजगारी, सामाजिक सम्बन्ध र दैनिक जीवनको व्यवस्थापनमा कठिनाइ भोग्न सक्छन्। घरको खर्च धान्न नसक्ने डर र विस्थापनको सम्भावनाले आर्थिक योजनासमेत कमजोर बनाउन सक्छ। यद्यपि, यी सम्भावित असरको गहिराइ र कारणबारे छुट्टै अध्ययन आवश्यक हुन्छ।
नेपालमा आवासको चुनौती समाधान गर्न घरको संख्या बढाउनु मात्रै पर्याप्त हुँदैन। नागरिकले आफ्नो आम्दानीले धान्न सक्ने मूल्यमा सुरक्षित घर प्राप्त गर्न सक्ने अवस्था सिर्जना गर्नु मुख्य आवश्यकता हो। यसका लागि आवास नीति, भूमि व्यवस्थापन, विपत् जोखिम न्यूनीकरण, सहरी योजना र सामाजिक सुरक्षालाई एकीकृत रूपमा अघि बढाउनुपर्ने देखिन्छ।
न्यून आय भएका परिवारका लागि लक्षित किफायती आवास कार्यक्रम, पारदर्शी र पहुँचयोग्य आवास कर्जा, सुरक्षित भाडा आवासको व्यवस्था तथा अनौपचारिक भूस्वामित्वको समस्या समाधान गर्ने नीतिले दीर्घकालीन योगदान दिन सक्छन्। त्यस्तै, जोखिमयुक्त बस्तीको पहिचान, सुरक्षित निर्माण मापदण्डको कार्यान्वयन र विपत् प्रतिरोधी आवासमा लगानी आवश्यक छ।
आवासीय खर्चले स्वास्थ्य उपचारमा बाधा पुर्याउने अवस्थालाई ध्यानमा राख्दै न्यून आय भएका परिवारको सामाजिक सुरक्षा र आधारभूत सेवामा पहुँच बलियो बनाउनु पनि उत्तिकै महत्त्वपूर्ण छ। आवासलाई केवल निजी सम्पत्ति वा बजारको कारोबारका रूपमा नभई नागरिकको सुरक्षा, सम्मान र जीवनस्तरसँग जोडिएको आधारभूत आवश्यकताका रूपमा हेर्नुपर्ने देखिन्छ।
ह्याबिटाट फर ह्युमानिटीको सर्वेक्षणले प्रस्तुत गरेका तथ्यांक उत्तरदाताको अनुभव र धारणामा आधारित छन्। तिनलाई नेपालको सम्पूर्ण जनसंख्याको प्रत्यक्ष गणनाका रूपमा लिन मिल्दैन। तथापि, नेपाल र सर्वेक्षणमा सहभागी अन्य देशबीच देखिएको ठूलो अन्तरले आवासको खर्च, सुरक्षा र उपलब्धताबारे थप तथ्यमा आधारित अध्ययन तथा नीतिगत पहल आवश्यक रहेको संकेत गर्छ।
नेपालीका लागि चुनौती घर प्राप्त गर्नु मात्र होइन, त्यसलाई सुरक्षित राख्दै खर्च धान्न सक्नु पनि हो। घरकै खर्चका कारण स्वास्थ्य उपचार, बालबालिकाको अवसर र भविष्यको योजनामा सम्झौता गर्नुपर्ने अवस्था घटाउन सकिएन भने आवासीय समस्या परिवारको आर्थिक कठिनाइमा मात्र सीमित रहनेछैन; यसले समग्र जीवनस्तर र सामाजिक सुरक्षालाई समेत प्रभावित गरिरहनेछ।